با داغتر شدن حباب بدهی هوش مصنوعی، حجم معاملات سواپ نکول اعتباری (CDS) منفجر شده و والاستریت در حال تکرار یک جنون آشنا برای پوشش ریسک است.
بر اساس آخرین دادههای پژوهشی مورگان استنلی (Morgan Stanley)، در ماه سپتامبر امسال، میانگین حجم معاملات هفتگی CDS مرتبط با شرکتهای اوراکل، اسپیسایکس، آلفابت، آمازون، متا، برادکام (Broadcom) و انویدیا از ۹ میلیارد دلار فراتر رفت که نسبت به رقم کمتر از ۲ میلیارد دلار در ماه جولای، جهشی بیش از ۴.۵ برابری را نشان میدهد.
در همین حال، دادههای بخش درآمد ثابت، ارزها و کالاهای (FICC) گلدمن ساکس نشان میدهد که حجم معاملات CDS تکشرکتی مرتبط با هوش مصنوعی نسبت به سال قبل ۴۰۰ درصد رشد کرده و تعداد نمادهای دارای نقدینگی بالا از ۴ شرکت به ۱۰ الی ۱۲ شرکت افزایش یافته است. سرعت این گسترش، برخی از فعالان بازار را به یاد بازار مشتقات اعتباری در آستانه بحران مالی ۲۰۰۷-۲۰۰۸ انداخته است.
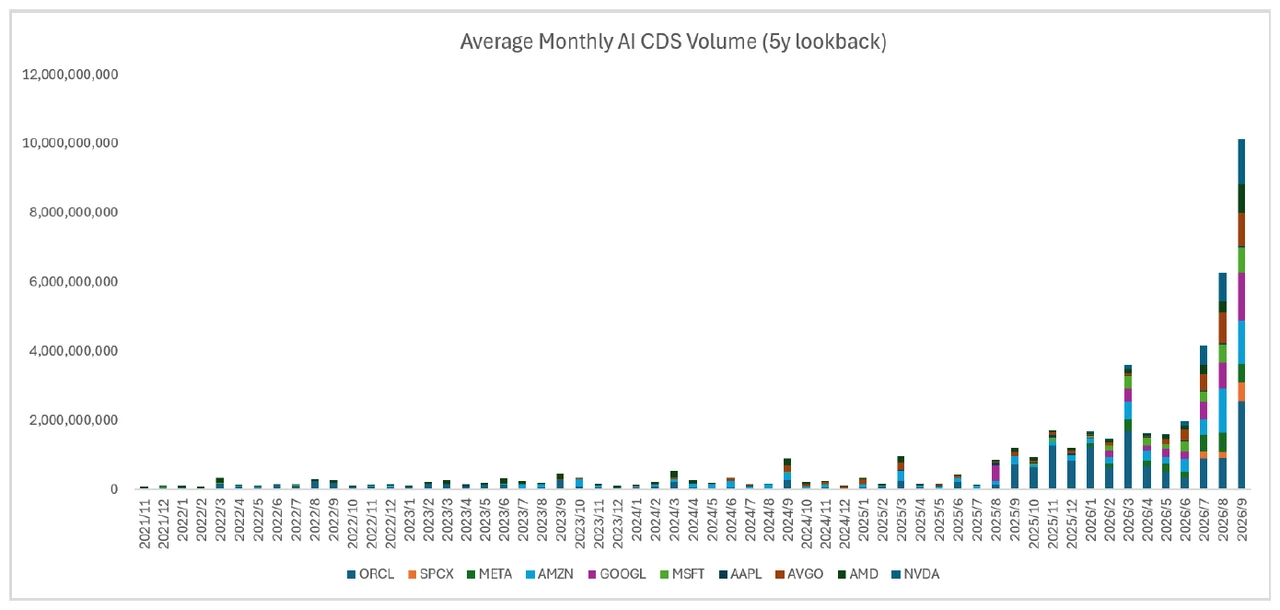
آویشِک بیسواس (Avishek Biswas)، استراتژیست اعتباری در گلدمن ساکس، در گزارش استراتژی بازار اعتباری خود در اوایل اکتبر اشاره کرد که حجم معاملات اسمی هفتگی به ازای هر شرکت برای CDSهای مرتبط با هوش مصنوعی، از ۵۰ تا ۱۰۰ میلیون دلار در سال گذشته، اکنون به سطح صدها میلیون دلار در روز رسیده است. مانیش کابرا (Manish Kabra)، رئیس استراتژی سهام آمریکا در بانک سوسیته جنرال (Societe Generale)، اظهار داشت که CDS به یک «فشارسنج کلیدی» برای سنجش شرایط تامین مالی غولهای رایانش ابری (Hyperscalers) و جو کلی معاملات هوش مصنوعی تبدیل شده است. او این ابزار را به عنوان یکی از معاملات محوری بانک در چشمانداز سهام آمریکا برای سهماهه چهارم ۲۰۲۶ قرار داد و به صراحت گفت که سرمایهگذاران باید «به جای سود هر سهم (EPS)، به CDS چشم بدوزند.»
باد کردن مقیاس بدهی هوش مصنوعی و انفجار متقابل بازار CDS
در پسِ رونق هوش مصنوعی، یک انبساط بدهی بیسابقه نهفته است. طبق دادههای مورگان استنلی، از ابتدای سال ۲۰۲۶ تاکنون، شرکتهای مرتبط با هوش مصنوعی حدود ۴۶۶ میلیارد دلار اوراق قرضه منتشر کردهاند که نسبت به ۱۰۱ میلیارد دلار در مدت مشابه سال ۲۰۲۵، بیش از ۳.۶ برابر رشد داشته است. با جهش شرکتهای هوش مصنوعی به جایگاه بزرگترین گروه وامگیرندگان در بازار اوراق قرضه، تقاضا برای حفاظت در برابر نکول پیرامون این نامها به صورت تصاعدی افزایش یافته است.
در سمت قیمتگذاری، بازار از هماکنون سیگنالهای واضحی از تنش و استرس را مخابره کرده است. در این ماه، CDS پنجساله متا به رکورد ۱۰۸ واحد درصد و انویدیا به ۱۰۱ واحد درصد رسید؛ هزینه حفاظت در برابر نکول برای آلفابت و آمازون نیز به بالاترین سطوح تاریخی خود دست یافت. نرخ CDS اوراکل از ۱۴۴ واحد درصد در ابتدای سال به ۳۲۲ واحد درصد جهش کرد، در حالی که اسپیسایکس از ۱۱۰ واحد درصد در پایان ژوئن، با دو برابر شدن به رکورد ۲۲۶ واحد درصد رسید.
آلیشا پاسی (Alisha Pasi)، متخصص اعتبار بیندارایی (Cross-Asset) در گلدمن ساکس، در آخرین گزارش هفتگی خود فاش کرد که این بانک اخیراً تعداد بیسابقهای از درخواستها و استعلامها را از سوی حسابهای غیرسنتی در مورد بدهیهای CoreWeave و CDSهای اوراکل دریافت کرده است. تقاضا به قدری بالا بود که گلدمن ساکس یک کنفرانس تلفنی اختصاصی برای سرمایهگذاران با موضوع «ساختار سرمایه متقاطع هوش مصنوعی» ترتیب داد که شرکتکنندگان آن از میزهای معاملاتی متعددی از جمله سهام فناوری، رسانه و مخابرات (TMT)، اوراق قرضه قابل تبدیل، اوراق نقدی با رتبه سرمایهگذاری (Investment-Grade) و بخش «معاملات بدهیهای بحرانزده / هوش مصنوعی» بودند که مورد آخر اکنون به یک خط عملیاتی مستقل تبدیل شده است.
چرا CDS به جای اختیار فروش سهام (Equity Put Options)؟
یک تغییر ساختاری در انتخاب ابزارهای پوشش ریسک در حال رخ دادن است. کابرا از سوسیته جنرال به صراحت اعلام کرد که استفاده از اختیار فروش سهام برای پوشش ریسک غولهای ابری «بسیار دشوار و به شدت پرهزینه است.» این ارزیابی توضیح میدهد که چرا تعداد فزایندهای از معاملهگران بازار سهام، مرز بین کلاسهای دارایی را رد میکنند تا در بازار مشتقات اعتباری به دنبال چتر حفاظتی باشند.
مورگان استنلی نیز در گزارش ۱ اکتبر خود با عنوان «وضعیت تامین مالی هوش مصنوعی: یک توقف کوتاه، نه عقبنشینی»، به طور مشابه خاطرنشان کرد که خرید حفاظت CDS مرتبط با هوش مصنوعی «همچنان روش ترجیحی ما برای مشارکت در تم هوش مصنوعی در بازار مشتقات اعتباری است» و انتظار دارد با توجه به نیاز بانکها به مدیریت ریسک طرف مقابل (Counterparty Exposure)، «تقاضای پوشش ریسک غیراقتصادی» همچنان به رشد خود ادامه دهد.
مایلز مککارتی (Miles McCarthy)، معاملهگر اوراق با رتبه سرمایهگذاری (IG) در گلدمن ساکس، پیشتر اشاره کرده بود که خریداران CDS از منابع متنوعی میآیند: برخی از حسابها بر اساس دیدگاههای اعتباری اهرمی یا بدون پشتوانه، وارد معاملات جهتدار میشوند؛ برخی از ناهماهنگیهای ارزش نسبی بین CDS و اوراق قرضه بهرهبرداری میکنند و گروهی دیگر یعنی حسابهای بازار سهام، از CDS برای پوشش ریسک سبدهای سهام عمومی و خصوصی مرتبط با هوش مصنوعی خود استفاده میکنند. نکته قابل توجه این است که با شروع ارائه تامین مالی فروشنده و ضمانتنامهها به خریداران توسط تراشهسازانی مانند انویدیا، ایامدی و برادکام، بازار عملاً با آنها مانند وامگیرندگان رفتار میکند و حجم معاملات CDS مرتبط با آنها حدود ۱۰ برابر جهش کرده است.
علاوه بر این، دادههای استراتژی فروش اعتباری گلدمن ساکس نشان میدهد که هفته گذشته شاخص CDX IG تنها ۴.۴ واحد درصد بازتر شد و به ۶۲.۵ واحد درصد رسید، در حالی که نمادهای اصلی هوش مصنوعی میتوانستند در یک روز تا ۳۰ واحد درصد نوسان کنند. این واگرایی دقیقاً دلیل اصلی چرخش بازار از پوشش ریسک شاخصی به سمت CDS تکشرکتی است، شاخص دیگر نمیتواند ریسک واقعی موجود در سبد سرمایهگذاران را به دقت بازتاب دهد.
شرکت CoreWeave: ضعیفترین حلقه
در میان تمام نامهای مرتبط با هوش مصنوعی، شرکت CoreWeave نقطه فشاری است که متمرکزترین توجه بازار را به خود جلب کرده است. به گزارش فایننشال تایمز (Financial Times)، قرارداد CDS پنجساله CoreWeave در حال حاضر در حدود ۱۰۹۰ واحد درصد قیمتگذاری میشود که یعنی خرید ۱۰ میلیون دلار پوشش حفاظتی نیازمند پرداخت اولیه ۱.۸۲ میلیون دلار به علاوه ۱۲۵ هزار دلار در هر فصل است. یعنی تنها هزینه سال اول حدود ۲۳ درصد از کل اصل مبلغ اسمی را تشکیل میدهد.
گاوان نولان (Gavan Nolan)، تحلیلگر اعتباری در S&P Global، خاطرنشان کرد:
زمانی که CDS یک شرکت بالای ۱۰۰۰ واحد درصد معامله میشود، منطق قیمتگذاری به سمت نرخهای بازیافت مورد انتظار (Expected Recovery Rates) تغییر جهت میدهد.
این بدان معناست که بازار دیگر صرفاً در حال پوشش دادن صرف ریسک نیست، بلکه سناریوی ورشکستگی و نکول را در قیمتها لحاظ کرده است.
گلدمن ساکس پیش از این رتبه CoreWeave را ارتقا داده بود، اما بانک اچاسبیسی (HSBC) متعاقباً قیمت هدف ۳۹ دلاری را برای آن تعیین کرد و هشدار داد که «هرچه بیشتر سرمایهگذاری کنند، ارزش بیشتری نابود میشود.» در ۱۴ اکتبر، نرخ CDS شرکت CoreWeave در طول روز از مرز ۱۰۰۰ واحد درصد عبور کرد و به ۱۰۵۰ رسید و در پایان معاملات تا ۱۱۱۷ واحد درصد بالا رفت که به معنای احتمال نکول حدوداً ۶۳ درصدی ظرف پنج سال آینده است. در همین حال، شرکت الیس (Elice)، اپراتور مراکز داده که پشت بزرگترین عرضه اولیه سهام (IPO) در کره جنوبی قرار داشت، تنها چند ثانیه پس از عرضه، سقوطی ۳۲ درصدی را تجربه کرد که تردیدهای بازار در مورد بازدهی سرمایهگذاری در زیرساختهای هوش مصنوعی را بیش از پیش تایید میکند.
رابرت دافورن (Robert Dafforn) از شرکت Polus Capital به فایننشال تایمز گفت که ماهیت چرخهای و درهمتنیده زنجیره تامین مالی هوش مصنوعی به این معناست که «هر حلقهای که ضعیفتر باشد، ابتدا کل سیستم را به پایین خواهد کشید.»
از ابزار پوشش ریسک تا سیگنال ریسک سیستماتیک
آیا رونق فعلی بازار CDS پیشدرآمدی بر یک ریسک سیستماتیک عمیقتر است؟
از نظر ساختاری، این تقاضا خودتقویتشونده است. گلدمن ساکس پیشبینی میکند که غولهای رایانش ابری در سال ۲۰۲۷ مبلغ ۴۲۰ میلیارد دلار دیگر بدهی مستقیم منتشر خواهند کرد که حدود ۳۰۰ میلیارد دلار تامین مالی پروژهای نیز به آن اضافه میشود؛ هر انتشار جدید اوراق قرضه، تقاضای پوشش ریسک جدیدی را به دنبال خواهد داشت و هر شخصیت حقوقی با مقاصد خاص (SPV)، ضمانتنامه اجاره یا توافقنامه تامین مالی فروشنده که به تازگی تاسیس شود، ریسک طرف مقابل جدیدی را خلق خواهد کرد.
پاسی همچنین در گزارش خود خاطرنشان کرد که CDSهای مربوط به بخشهای مالی و بیمه نیز در این هفته به شدت مورد تقاضا بودند، «چرا که بازار نگران ریسک تمرکز این موسسات در صورت اصلاح معاملات هوش مصنوعی است» که یعنی زنجیره سرایت ریسک از وامگیرندگان هوش مصنوعی به ترازنامه موسسات مالی دارنده اوراق قرضه آنها کشیده شده است.
دادههای سوسیته جنرال نشان میدهد که نرخ CDS پنجساله غولهای رایانش ابری از ابتدای سال ۲۰۲۵ بیش از سه برابر شده است، در حالی که ارزشگذاری نسبت قیمت به درآمد آتی (Forward P/E) آنها به موازات آن فشرده و منقبض شده و شکاف بین این دو در حال باریک شدن است.
آخرین باری که حسابهای پول واقعی (Real-money accounts) پس از بیش از ۱۵ سال رکود، در مقیاسی وسیع به بازار CDS تکشرکتی بازگشتند، سال ۲۰۰۷ بود. آنها در آن زمان نیز دلایل به همان اندازه موجهی برای این کار داشتند.