انتخابات میاندورهای ایالات متحده در تاریخ ۳ نوامبر در حال نزدیک شدن است. هر زمان که به این مقطع میرسیم، بازار همواره بحثهایی را درباره «طلسم داراییهای پرریسک» مطرح میکند.
از منظر منطق اقتصاد کلان، انتخابات میاندورهای واقعاً بر داراییهای پرریسک تأثیر میگذارد و دلیل اصلی آن در «عدم قطعیت سیاستگذاریها» نهفته است. اینکه چه کسی کنترل کنگره را در دست میگیرد، مستقیماً به مسائل کلیدی مانند هزینههای مالی آتی، سیاستهای مالیاتی، شدت قانونگذاری و سقف بدهی مربوط میشود.
این انتظارات پیش از انتخابات توسط بازار پیشخور (Priced in) میشوند؛ هنگامی که ابهامات بالا میرود، سرمایه به طور غریزی محتاط شده و به تبع آن، اشتهای ریسکپذیری کاهش مییابد.
در مورد بیتکوینِ امروز، این دارایی به طور گستردهای با کانالهای مالی سنتی ادغام شده و به طور فزایندهای شبیه به یک دارایی پرریسک با بتای بالا عمل میکند که همبستگی آن با بازار سهام آمریکا، نقدینگی دلار و ریسکپذیری جهانی به شکل محسوسی تقویت شده است.
بنابراین، تغییر در انتظارات سیاستی ناشی از انتخابات میاندورهای به احتمال زیاد به رفتار قیمت بیتکوین منتقل خواهد شد؛ با این حال، باید توجه داشت که این موضوع نباید به معنای وابستگی مستقیم بیتکوین به نتایج انتخابات تلقی شود، بلکه صرفاً نشان میدهد در این چرخه، حساسیت بیتکوین به ریسکپذیری کلان به حداکثر رسیده است.
پس، یک شوک کلان مانند انتخابات میاندورهای از نظر تاریخی چقدر قدرت تخریب واقعی دارد؟
فرضیه «ریزش همیشگی در سالهای انتخابات» صحت ندارد
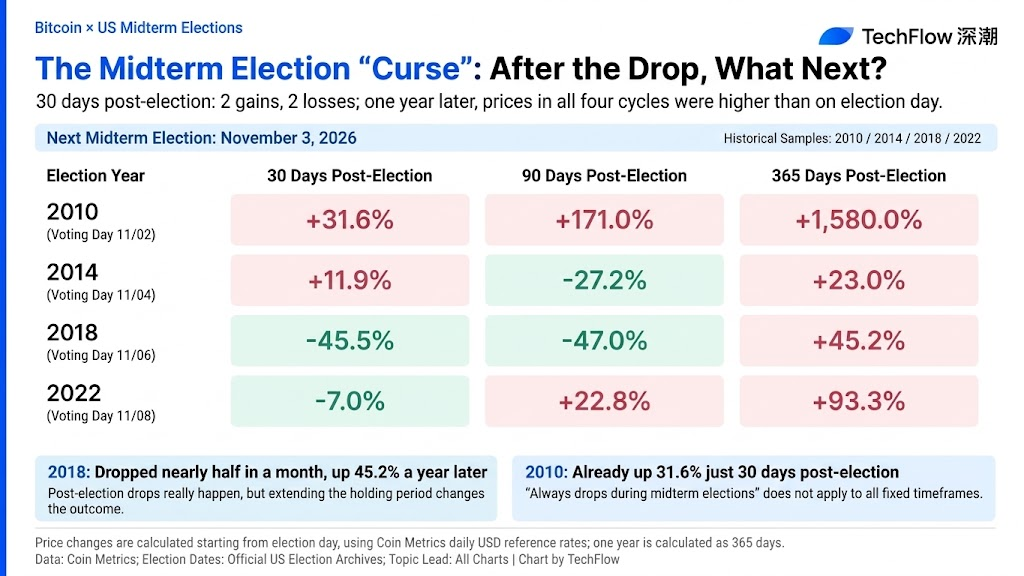
ما دادههای قیمت بیتکوین را در حوالی چهار انتخابات میاندورهای گذشته آمریکا (۲۰۱۰، ۲۰۱۴، ۲۰۱۸ و ۲۰۲۲) استخراج کردیم و دریافتیم که در کارنامه واقعی بازار، اصطلاح «ریزش همیشگی در سالهای میاندورهای» در مواجهه با دادهها، بیشتر یک سوگیری شناختی (Cognitive Bias) را نشان میدهد.
با نگاهی به اثرات کوتاهمدت انتخابات میاندورهای، بیتکوین تکانههای شدید و رفتارهای قیمتی واگرایی را به نمایش میگذارد.
در سال ۲۰۱۸، یک ماه پس از انتخابات، بیتکوین دستخوش یک تصفیه حساب و ریزش بیرحمانه شد که قیمت آن را تقریباً به نصف رساند و در یک ماه ۴۵.۵٪ سقوط کرد. اما در عین حال، در سال ۲۰۱۰، تنها ۳۰ روز پس از انتخابات، به طور یکسره ۳۱.۶٪ رشد کرد.
عبارت «ریزش همیشگی در انتخابات میاندورهای» برای تمام بازههای زمانی ثابت صدق نمیکند. این امر نشان میدهد که در کوتاهمدت، نتیجه انتخابات بلافاصله اختلافنظرها را از بین نبرده، بلکه نبرد شدید بین خریداران و فروشندگان را تشدید کرده است.
در عین حال، این تنها یک متغیر است و اندازه بازار بیتکوین، میزان پذیرش و شرایط اقتصاد کلان در هر چرخه ۴ ساله متفاوت است.
از نظر عملکرد بلندمدت نیز، در سال پس از انتخابات، بیتکوین تقریباً بدون استثنا به بازدهی مثبت دست یافته است.
کمترین میزان رشد در سال ۲۰۱۴ (۲۳.۰٪+) و بیشترین آن در سال ۲۰۱۰ (۱۵۸۰.۰٪+) رخ داده است. بارزترین نمونه، سال ۲۰۱۸ است: افت پس از انتخابات واقعاً رخ داد، اما طولانیتر کردن دوره نگهداری دارایی، نتیجه را تغییر میدهد. یک سال بعد، بیتکوین همچنان بازدهی مثبت ۴۵.۲ درصدی را ثبت کرد.
تلههای نقدینگی و توزیع مجدد داراییها
سرمایههای کلان از نوسانات بلندمدت سیاستگذاری هراسی ندارند؛ برعکس، ابهامات کوتاهمدت اقتصاد کلان که توسط انتخابات ایجاد میشود، دقیقاً همان سناریوی طبیعی است که آنها برای جابهجایی و چرخش داراییها (Chip Rotation) از آن بهره میبرند.
در مواجهه با جو ریسکگریزی پیرامون انتخابات، معاملهگران دارای پوزیشنهای خرید با اهرم بالا و سرمایهگذاران خردِ وحشتزده در صرافیها، به شدت مستعد هجوم برای خروج هستند و در جریان افت شدید قیمت در ۳۰ روز پس از انتخابات، داراییهای خونآلود خود را با ضرر تسلیم میکنند. در همین حین، پول هوشمند دقیقاً از تلههای نقدینگی ایجادشده توسط این هیاهوی کلان بهرهبرداری میکند تا فروشهای ناشی از حد ضررِ معاملهگران خرد را در قیمتهای پایین جذب کرده و انباشت پوزیشنهای پایه خود را برای چرخه بلندمدت تکمیل کند.
همچنین در طول ماه گذشته، نهنگهای آنچین روند انباشت بیتکوین خود را سرعت بخشیدهاند و حتی به سقف جدیدی از ماه فوریه امسال رسیدهاند.
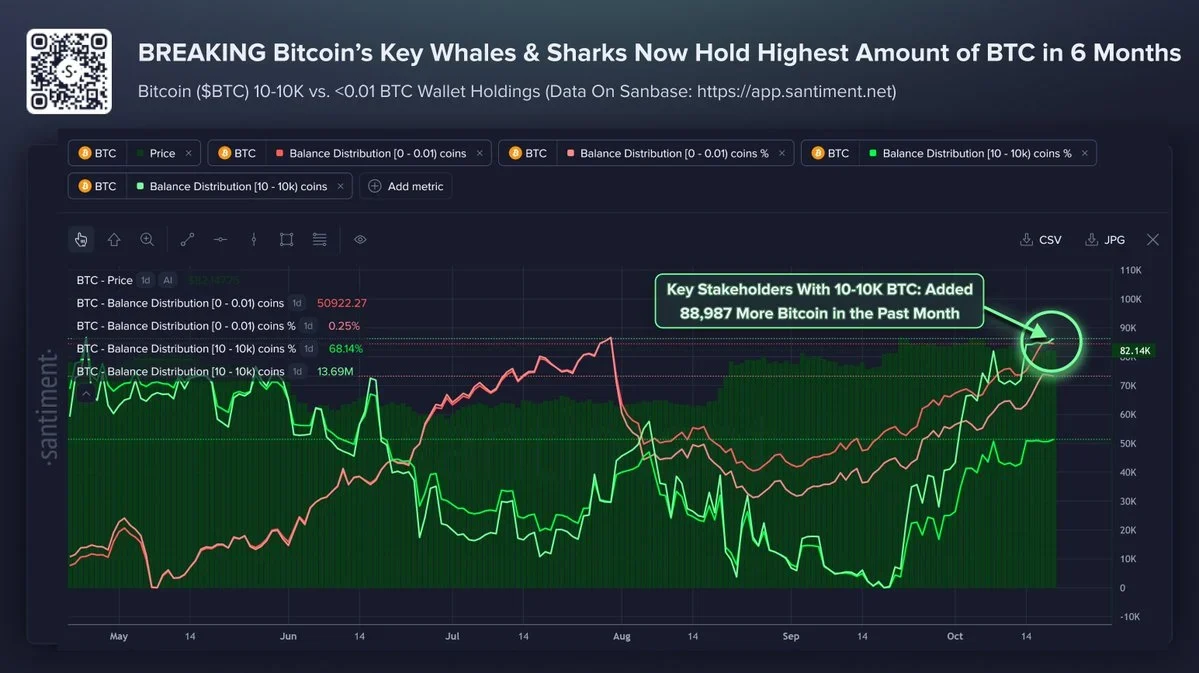
برای بیتکوین، به اصطلاح «طلسم انتخابات میاندورهای» بیشتر شبیه به یک توزیع مجدد دارایی با محرک هیاهوی اقتصاد کلان است. سرمایهای که به دلیل وحشت کوتاهمدت کلان از بازار خارج میشود، در نهایت تمایل دارد یک سال بعد، در صورتهای مالی شخص دیگری به عنوان بازدهی مازاد ظاهر شود.