در اکوسیستم صرافیهای غیرمتمرکز قراردادهای دائمی (Perp DEX)، ساختار سنتی دفتر سفارش (Order Book) سالهاست که بهعنوان استاندارد طلایی شناخته میشود. معاملهگران عادت دارند عمق بازار را ببینند، سفارشهای محدود (Limit Orders) ثبت کنند و بدانند که در سوی دیگر معامله، یک بازارساز یا معاملهگر دیگر حضور دارد. با این حال، ظهور پلتفرم Variational این پیشفرض قدیمی را به چالش کشیده است.
این پلتفرم بدون استفاده از دفتر سفارش و با تکیه بر مدل قیمتگذاری مستقیم، توانسته است از نظر حجم معاملات هفتگی به جایگاه دوم بزرگترین صرافیهای Perp DEX، درست پس از غول این حوزه یعنی Hyperliquid دست یابد. در حال حاضر، Variational بیش از ۵۷۰ بازار معاملاتی مختلف را که شامل داراییهای دنیای واقعی (RWA) مانند سهام، نفت خام و طلا میشود، با کارمزد صفر (Zero-fee) ارائه میدهد. همزمان با نزدیک شدن به عرضه توکن بومی این پلتفرم با نماد VAR در سهماهه چهارم سال، ارزشگذاریهای بازار فرابورس (OTC) برای این پروژه به رقم خیرهکننده ۱.۵ میلیارد دلار رسیده است.
اما آیا یک صرافی بدون دفتر سفارش واقعاً ارزش ۱.۵ میلیارد دلار را دارد؟ برای پاسخ به این پرسش، باید تیم سازنده، معماری محصول، مدل درآمدی، مزیتهای رقابتی و ریسکهای پنهان و سیستمی این پروتکل را زیر ذرهبین قرار دهیم.
۱. تجربه کاربری: از تردید اولیه تا تغییر دیدگاه
در برخورد اول با Variational، نبود دفتر سفارش برای معاملهگران حرفهای عجیب و حتی غیرمنطقی به نظر میرسد. اما کاربرد واقعی این پلتفرم زمانی مشخص میشود که معاملهگر قصد اجرای استراتژیهای خاصی مانند معاملات دلتا-خنثی (Delta-Neutral) در برابر پلتفرمهای دیگری همچون Lighter را داشته باشد.
برخلاف صرافیهای مبتنی بر دفتر سفارش که در آنها باید نگران اسلیپیج قیمت (Slippage) و پر شدن تدریجی سفارشها در سطوح مختلف قیمتی بود، در Variational فرآیند به سادگیِ یک کلیک است: معاملهگر حجم مورد نظر خود را وارد میکند، سیستم یک قیمت واحد برای کل حجم معامله ارائه میدهد و با تایید کاربر، سفارش بلافاصله و به صورت کامل پر میشود. نکته کلیدی اینجاست که هزینه نهایی اجرای این معاملات در عمل بسیار پایینتر از انتظارات اولیه است و همین سادگی و کارایی، تجربه کاربری را متحول کرده است.
۲. چه کسانی پشت Variational هستند؟ از خوابگاه کلمبیا تا Genesis
پروتکل Variational حاصل تفکر دو معاملهگر کمّی (Quant Traders) است که از سال ۲۰۱۷ دقیقاً مشغول انجام همان کاری بودهاند که اکنون قصد دارند با بازارسازی (Market Making) و معاملات فرابورس (OTC) آن را به روی بلاکچین بیاورند.
دو همدانشگاهی در اتاقهای مجاور
لوکاس شورمن (Lucas Schuermann)، مدیرعامل، و ادوارد یو (Edward Yu) در سال اول دانشگاه کلمبیا با یکدیگر آشنا شدند؛ آنها در یک ساختمان خوابگاهی که برای کارآفرینان طراحی شده بود، در دو اتاقِ دیواربهدیوار زندگی میکردند. شورمن یک نابغه ریاضی محسوب میشد که تحصیل در رشته ریاضیات را از سن ۱۲ سالگی در دانشگاه اوکلاهما آغاز کرده بود، سپس برای تحصیل در رشته علوم کامپیوتر به دانشگاه کلمبیا رفت و سابقه کارآموزی در گلدمن ساکس و Google X را در کارنامه داشت. در سوی دیگر، ادوارد یو فارغالتحصیل ریاضیات کاربردی از کلمبیا بود، سابقه کار در فیسبوک را داشت و مقالاتی تخصصی در زمینه آمار بیزی (Bayesian Statistics) منتشر کرده بود.
این دو در سال ۲۰۱۷ صندوق Qu Capital را تأسیس کردند؛ صندوقی متمرکز بر آربیتراژ آماری در بازار ارزهای دیجیتال که موفق به جذب سرمایه از سرمایهگذاران نهادی شد. در سال ۲۰۱۹، این صندوق توسط شرکت Digital Currency Group (DCG) به رهبری بری سیلبرت خریداری شد.
دوران حضور در Genesis و خروج بهموقع
پس از این تملک، شورمن و یو به شرکت Genesis پیوستند که در آن زمان یکی از بزرگترین میزهای معاملاتی OTC در کل صنعت کریپتو بود. شورمن بهعنوان معاون مهندسی، مسئولیت ساخت زیرساختهای پلتفرم معاملاتی OTC را بر عهده گرفت و یو بهعنوان رئیس تحقیقات کمّی، وظیفه بازارسازی در بازارهای قراردادهای خطی و اختیار معامله (Options) را هدایت میکرد.
نکته بسیار مهم در بررسی سابقه آنها، زمانبندی خروجشان است: این دو در سال ۲۰۲۱ از Genesis جدا شدند؛ یعنی دو سال پیش از آنکه Genesis در سال ۲۰۲۳ ورشکست شود. ذکر این جزئیات ضروری است، زیرا وجود نام Genesis در رزومه هر فردی در فضای امروز کریپتو به خودی خود سؤالاتی را برمیانگیزد، اما جدایی آنها سالها پیش از بحران رخ داده بود.
فلسفه «اول معامله، بعد پروتکل»
پروژه Variational در ابتدا یک DEX نبود. پیش از راهاندازی رسمی محصول، این تیم به مدت حدود دو سال در حالت چراغخاموش (Stealth Mode) فعالیت میکرد و بهعنوان یک بازارساز اختصاصی (Proprietary Market Maker) در صرافیهای متمرکز (CEX) و غیرمتمرکز بزرگ مشغول معامله بود. این تجربه دو ساله، سه درس کلیدی به آنها آموخت که مستقیماً طراحی محصول فعلی را شکل داد:
- کند بودن ساخت دفتر سفارش از صفر: راهاندازی هر جفتارز جدید نیازمند مذاکرات جداگانه، طولانی و پرهزینه با بازارسازهاست.
- خروج ارزش از اکوسیستم: صرافیهای سنتی بخش بزرگی از ارزش ایجادشده را به بازارسازان بیرونی واگذار میکنند و این سود در نهایت از اکوسیستم پروتکل خارج میشود.
- فرسایشی بودن معاملات OTC سنتی: بازار مشتقات فرابورس هنوز درگیر کاغذبازیهای حقوقی، ارتباطات بیپایان، حوالههای بانکی سنتی و لشکری از نیروهای عملیاتی است.
محصول فعلی آنها یعنی Omni برای حل دو مشکل اول طراحی شده است، در حالی که محصول آینده آنها به نام Pro (که برای عرضه در سال ۲۰۲۷ برنامهریزی شده و بازار مشتقات نهادی OTC را هدف گرفته است) مشکل سوم را نشانه رفته است.
تیم، ساختار شرکت و رویکرد مالی
تا ماه مه ۲۰۲۶، تعداد اعضای تیم Variational به ۲۴ نفر رسیده است. توسعهدهندگان و پژوهشگران کمّی این شرکت از غولهایی همچون Google، Meta، Virtu، IMC و Jane Street جذب شدهاند. شرکت در جزایر کیمن ثبت شده و تیم در نیویورک مستقر است.
نکته جالب توجه، نگرش تیم به سودآوری است. شورمن تأکید میکند که درآمد (Revenue) مهمترین معیار آنهاست. دلیل آن ساده است: برخلاف رقبایی که خزانههای عظیمی از سرمایههای خطرپذیر (VC) دارند، آنها نمیتوانند سالها زیاندهی را برای جذب کاربر تحمل کنند. همین رویکرد باعث شده است که حتی پیش از رویداد تولید توکن (TGE)، خزانه پروتکل نزدیک به ۱۲ میلیون دلار انباشت سرمایه داشته باشد.
۳. سرمایهگذاران و پشتوانه مالی
پروتکل Variational طی سه دور جذب سرمایه، حدود ۶۲ میلیون دلار سرمایه جذب کرده است. در دور بذری (Seed Round)، از مدل تأمین مالی استاندارد سهام به همراه وارانت توکن با نسبت ۱ به ۱ استفاده شده است که یعنی تعداد توکنهای دریافتی سرمایهگذاران دقیقاً متناظر با سهم آنها از سهام شرکت است.
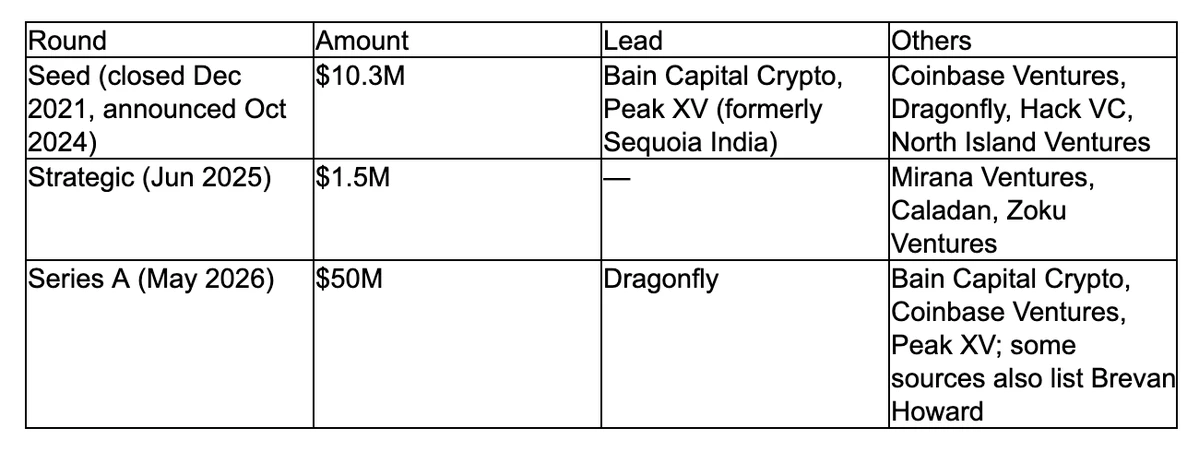
در میان سرمایهگذاران، چند نکته کلیدی خودنمایی میکند:
- نقش کلیدی Dragonfly: این صندوق دور Series A را رهبری کرده و سرمایه را از صندوق جدید ۶۵۰ میلیون دلاری خود تزریق کرده است. به گفته شورمن، Dragonfly نقش مهمی در باز کردن کانالهای همکاری و یکپارچهسازی با بازارهای مالی سنتی (TradFi) ایفا میکند.
- سایه تجربه dYdX: همین گروه از سرمایهگذاران (از جمله Dragonfly و Bain Capital Crypto) در سال ۲۰۱۸ در دور Series A صرافی dYdX نیز مشارکت داشتند. اگرچه dYdX زمانی پادشاه قراردادهای دائمی بود، اما قیمت توکن آن اکنون ۹۷ درصد از سقف تاریخی خود سقوط کرده است؛ هشداری واضح مبنی بر اینکه حضور سرمایهگذاران بزرگ لزوماً عملکرد قیمتی عالی برای توکن را تضمین نمیکند.
- سیگنالهای مالی سنتی (Brevan Howard و JPMorgan): حضور صندوق پوشش ریسک کلان Brevan Howard با روایت اتصال Variational به بازارسازان سنتی همخوانی دارد (هرچند همه منابع این رابطه سرمایهگذاری را تأیید نکردهاند). همچنین شایعات غیررسمی از وجود یک خط اعتباری مستقیم بین Variational و بانک JPMorgan حکایت دارند، اما هیچ سند عمومی و رسمی برای تأیید قطعی این موضوع یافت نشده است.
۴. معماری Omni: صرافی چگونه بدون دفتر سفارش کار میکند؟
عملکرد Omni بیشتر شبیه به یک صرافی ارز در دنیای واقعی (Exchange Counter) است تا یک بورس معاملاتی سنتی. در بورس سنتی، شما سفارش خود را در یک دفتر مشترک میگذارید و منتظر میمانید تا کسی آن را بردارد. اما در باجه صرافی، شما قیمت میپرسید، متصدی به شما یک نرخ میدهد و شما تصمیم میگیرید که آن را بپذیرید یا رد کنید.
در Omni، نقش این متصدی باجه را تأمینکننده نقدینگی اومنی (Omni Liquidity Provider یا به اختصار OLP) بازی میکند؛ یک بازارساز داخلی که متعلق به خودِ پروتکل است. چرخه هر معامله به این صورت انجام میشود:
- کاربر دارایی مورد نظر برای خرید یا فروش و حجم معامله را وارد میکند.
- سیستم OLP یک قیمت پیشنهادی (Quote) برای کل حجم درخواستی ارائه میدهد.
- با پذیرش قیمت توسط کاربر، معامله انجام شده و OLP مستقیماً طرف مقابل (Counterparty) معامله کاربر میشود.
- بلافاصله پس از آن، OLP موقعیت (Position) خود را در هر بازاری که نقدینگی عمیق داشته باشد؛ اعم از بایننس، Hyperliquid یا کارگزاران و بانکهای بازار سنتی، پوشش ریسک (Hedge) میکند.
مدل درآمدی بدون کارمزد و استراتژی نقدینگی
پلتفرم Omni هیچ کارمزدی از معاملات دریافت نمیکند. درآمد پروتکل از اسپرد (Spread) یا همان مابهالتفاوت قیمت ارائه شده به کاربر و قیمت واقعی پوشش ریسک در بازارهای دیگر حاصل میشود. در حال حاضر، حدود ۲۰ درصد از این درآمد اسپرد مستقیماً به خزانه پروتکل واریز میشود.
این معماری یک مزیت استراتژیک بزرگ ایجاد میکند: Omni نیازی ندارد برای هر بازار جدید، نقدینگی را از صفر بسازد. این پلتفرم میتواند قرارداد دائمی سهام اپل یا نفت خام برنت را لیست کند، زیرا نقدینگی این داراییها از قبل در بازارهای دیگر وجود دارد و OLP تنها به آنها متصل میشود. به همین دلیل است که Variational توانسته بیش از ۵۷۰ بازار را عرضه کند و بیش از نیمی از حجم معاملات آن را داراییهای دنیای واقعی (RWA) تشکیل دهد. از دیدگاه شورمن، Hyperliquid یک رقیب نیست، بلکه یکی از منابع تأمین نقدینگی برای Variational است و جایگاه این پلتفرم در واقع به Robinhood نزدیکتر است تا یک صرافی سنتی.
۵. نقاط قوت: چه ویژگیهایی در Variational تحسینبرانگیز است؟
بررسی عملکرد فعلی پروتکل، شش نقطه قوت اساسی را آشکار میکند:
- محافظت در برابر شکار سفارشها (Order Hunting): در دفترهای سفارش سنتی، سفارشهای بزرگ و حد ضررها (Stop-Loss) برای همگان قابل مشاهده است و بازارسازها میتوانند علیه آنها معامله کنند. در Omni، هیچکس به جز OLP سفارش شما را نمیبیند. برای معاملهگران کلان، این یک مزیت بزرگ است (البته باید توجه داشت که خودِ OLP همه چیز، از جمله حجم موقعیت و قیمت لیکویید شدن شما را میبیند؛ بنابراین رابطه بیشتر شبیه به یک کارگزار یا بروکر است تا یک استخر تاریک کاملاً ناشناس).
- سرعت، راحتی و ارزانی فوقالعاده: کل سفارش با پذیرش یک قیمت واحد پر میشود و نیازی به خرد کردن سفارش نیست. در حال حاضر، اسپرد روی اتریوم (ETH) حدود ۱.۳ واحد پایه (bps) است و در بازارهای شاخصها و نفت خام حتی به زیر ۱ واحد پایه میرسد.
- پول واقعی و نقد در خزانه (پیش از TGE): تا تاریخ ۲۸ اکتبر، خزانه پروتکل حدود ۱۱.۸ میلیون دلار USDC موجودی دارد که حدود ۲.۵ میلیون دلار آن تنها در ماه سپتامبر وارد شده است (معادل درآمد سالانه حدود ۳۰ میلیون دلار). طبق برنامه تیم، تمام درآمد خزانه صرف بازخرید و سوزاندن (Buyback and Burn) توکن خواهد شد. برای مقایسه، پروژه Lighter در روز عرضه توکن خود چنین پشتوانهای نداشت و بازخریدها را یک هفته پس از TGE با خزانهای حدود ۱.۳۵ میلیون دلار آغاز کرد.
- پشتوانه واقعی از بازارهای سنتی (TradFi): هنگام راهاندازی قراردادهای دائمی سهام و شاخصها، کارگزاران بازار سنتی متعهد به تأمین بیش از ۱ میلیارد دلار ظرفیت سود باز (Open Interest) شدند. تنها در هفته اول راهاندازی، حجم معاملات این قراردادها به ۲.۸ میلیارد دلار رسید.
- استخرهای سرمایه ایزوله و مستقل برای هر کاربر: موقعیت معاملاتی هر کاربر در یک قرارداد هوشمند مجزا در برابر OLP نگهداری میشود. اگر معاملهگر کناری شما لیکویید شود، زیان او به هیچ وجه به حساب شما سرایت نمیکند؛ مزیتی که در مقایسه با حوادث برخی پلتفرمها در جریان سقوط بازار در ۱۰ اکتبر ۲۰۲۵ اهمیت خود را نشان میدهد.
- ممیزیهای امنیتی معتبر: قراردادهای هوشمند پروتکل توسط شرکتهای Zellic و Spearbit آدیت (Audit) شدهاند و تاکنون هیچ حادثه هکی رخ نداده است (هرچند به دلیل استقرار روی شبکه Arbitrum، ریسکهای ذاتی این شبکه لایه دوم را به همراه دارد).
۶. چشمانداز رقابتی: نبرد در بازار RWA
بازار داراییهای دنیای واقعی (RWA) یک اقیانوس آبی بدون رقیب نیست و Variational نیز بزرگترین بازیگر آن محسوب نمیشود. پس از آنکه Hyperliquid قابلیت استقرار بازارهای خارجی (HIP-3) را فعال کرد، معاملات RWA برای دو هفته متوالی در ماه جولای بیش از نیمی از کل حجم معاملات آن را به خود اختصاص داد که بزرگترین استقراردهنده آن پلتفرم trade.xyz بود.
بر اساس دادههای DefiLlama Research در ماه سپتامبر، حجم معاملات trade.xyz حدود سه برابر Variational بود. با این حال، سرعت رشد Variational خیرهکننده است: در اواخر جولای، سهم Variational از مجموع حجم معاملات این دو پلتفرم تنها ۱۴ درصد بود، اما تا ماه سپتامبر این سهم به ۳۶ درصد افزایش یافت. علاوه بر این، رقبای دیگری همچون Ostium (روی آربیتروم)، Lighter (مستقر روی Robinhood Chain) و محصولات کارگزاران رگولهشده نیز در میدان حضور دارند.
مزیت رقابتی واقعی Variational خودِ داراییهای RWA نیست، بلکه نحوه تأمین نقدینگی آن است. در حالی که Hyperliquid و trade.xyz باید برای هر بازار جدید بازارساز جذب کنند، Variational مستقیماً به کارگزارانی متصل میشود که از قبل نقدینگی آن دارایی را در اختیار دارند. البته این مزیت تا زمانی پایدار است که کارگزاران سنتی تصمیم نگیرند مستقیماً روی خودِ Hyperliquid قیمتگذاری کنند.
۷. روی دیگر سکه ۱.۵ میلیارد دلاری
با وجود تمام دستاوردها، چهار ریسک ساختاری و مالی جدی وجود دارد که ارزشگذاری ۱.۵ میلیارد دلاری این پروژه را با تردید مواجه میکند:
الف) فشار فروش سنگین پس از ایردراپ و ابهام در توکنومیکس
در زمان عرضه اولیه توکن (TGE)، انتظار میرود که ۱۰۰ درصد عرضه در گردش اولیه از محل ایردراپ باشد؛ یعنی ۳۲ درصد از کل عرضه توکنها از همان دقیقه اول کاملاً آزاد (Unlocked) خواهد بود. با احتساب ارزشگذاری ۱.۵ میلیارد دلاری، این یعنی حدود ۴۸۰ میلیون دلار توکن مستقیماً به دست فارمرهای امتیاز (Points Farmers) میرسد. برای بسیاری از این کاربران، این رقم یک ثروت متحولکننده زندگی است و احتمال فروش فوری آن بسیار بالاست.
در مقابل این ۴۸۰ میلیون دلار عرضه احتمالی، موجودی ۱۱.۸ میلیون دلاری خزانه پروتکل تنها معادل ۲.۵ درصد از عرضه در گردش است. بنابراین، فشار خرید در روز راهاندازی باید از سوی صرافیها، صندوقها و روایتهای بازار تأمین شود، نه از سوی خود پروتکل. هرچند تجربه TGE پروژه Lighter نشان داد که حدود دو-سوم توکنهای ایردراپشده در کیف پولها باقی ماندند، اما نباید فراموش کرد که یک سال پس از عرضه، ۵۰ درصد از توکنهای تیم و سرمایهگذاران نیز شروع به آزاد شدن خواهند کرد.
علاوه بر این، سه ابهام دیگر در عرضه توکن وجود دارد:
- ذخیره اکوسیستم (۱۸٪): به جز سهم ایردراپ، تیم و سرمایهگذاران، ۱۸ درصد باقیمانده متعلق به ذخیره اکوسیستم در اختیار بنیاد Variational است که هیچ برنامه زمانبندی مشخصی برای آزادسازی آن منتشر نشده است. اگر بخشی از آن در روز TGE به بازارسازها یا صرافیها داده شود، عرضه در گردش واقعی از ۳۲ درصد هم فراتر خواهد رفت.
- سوزاندن توکنهای غیرمجاز: قوانین پلتفرم کاربران آمریکا، کانادا، تایوان و کشورهای تحریمشده را منع میکند و توکنهای مطالبهنشده سوزانده میشوند. اما به دلیل استفاده گسترده کاربران از VPN، بعید است که این موضوع کاهش چشمگیری در عرضه ایجاد کند.
- توزیع نامشخص امتیازها و کاربرد محدود توکن: هیچ داده شفافی درباره تمرکز امتیازها (اینکه نیمی از ایردراپ در دست دهها نهنگ است یا دهها هزار کاربر خرد) وجود ندارد. همچنین توکن VAR در حال حاضر هیچ کاربردی در زمینه حاکمیت (Governance)، استیکینگ یا تخفیف کارمزد ندارد و تنها کاربرد اعلامشده آن، بازخرید از محل ۲۰ درصد درآمد اسپرد OLP است.
ب) افت حجم معاملات پس از پایان برنامه امتیازدهی (Points Farming)
بخش عمدهای از حجم معاملات فعلی ناشی از انگیزه کسب امتیاز برای ایردراپ است. بر اساس دادههای تاریخی سایر صرافیهای Perp DEX، حجم معاملات بهطور میانگین در ماه اول پس از TGE حدود ۵۴ درصد سقوط میکند و انتظار میرود حجم معاملات و سود باز Variational نیز بین ۳۰ تا ۶۰ درصد کاهش یابد.
اگرچه مدل Omni به دلیل پوشش ریسک در بازارهای خارجی دچار چرخه معیوب صرافیهای سنتی نمیشود و بخشی از کاربران همچنان از آن بهعنوان ابزاری برای پوشش ریسک (Hedge) جهت فارمینگ در صرافیهای دیگر استفاده خواهند کرد، اما مشکل اصلی تغییر ترکیب مشتریان است.
فارمرهای امتیاز در واقع بهترین و سودآورترین مشتریان برای بازارسازها هستند، زیرا رفتار معاملاتی آنها فاقد الگوهای حرفهای است. پس از اتمام ایردراپ، اکثر کاربران باقیمانده معاملهگران حرفهای و باهوش خواهند بود. در نتیجه، OLP سود بسیار کمتری از آنها کسب خواهد کرد و حتی ممکن است متحمل زیان شود؛ امری که در نهایت میتواند به افزایش اسپردها برای تمام کاربران منجر گردد.
ج) باز شدن API عمومی و خطر جریان سفارش سمی (Toxic Order Flow)
بزرگترین نگرانی فنی و ساختاری، تصمیم پروتکل برای باز کردن API عمومی پیش از TGE است. در دنیای معاملات الگوریتمی، همیشه بازیگرانی سریعتر از OLP وجود دارند. زمانی که قیمت در صرافی بایننس تغییر میکند، این الگوریتمهای فوقسریع میتوانند پیش از آنکه OLP فرصت بهروزرسانی قیمت خود را پیدا کند، سفارش را روی Variational ثبت کرده و سود بدون ریسک کسب کنند که به آن جریان سفارش سمی میگویند.
ایجاد تأخیر مصنوعی در اجرای سفارشها (مثلاً ۲۰۰ میلیثانیه یا همان Speed Bump) طبق پژوهشها تأثیر چندانی در مهار این مسابقه سرعت ندارد. در عوض، Variational ابزار قدرتمندتری به نام«نگاه آخر (Last Look) در اختیار دارد: اگر قیمت پیش از اجرای نهایی به ضرر OLP تغییر کند، سیستم میتواند سفارش را رد کند یا به حسابهایی که مدام از سیستم سود میگیرند، قیمتهای بدتری ارائه دهد.
مکانیسم Last Look سالهاست که توسط کارگزاران بازار فارکس استفاده میشود و کارآمد است، اما هزینه سنگینی برای تجربه کاربری دارد. اگر OLP با هر نوسان بازار شروع به رد کردن سفارشهای کاربران کند، آن «باجه صرافی راحت و بیدردسر» تبدیل به باجهای میشود که فقط وقتی خودش دلش بخواهد معامله میکند! (در بازار فارکس، سوءاستفاده از این مکانیسم حتی منجر به جریمههای سنگین برای بانکها شده است). در نهایت، ادعای «الگوریتمهای ما بهتر عمل خواهند کرد» در برابر غولهای معاملات فرکانس بالا (HFT) کافی نیست و پرسش اصلی این است که آیا زیانهای ناشی از این سفارشهای سمی در محدوده قابل تحملی باقی خواهد ماند یا خیر.
د) تمرکز مطلق ریسک و عدم شفافیت سود و زیان OLP
در نهایت، OLP طرف مقابلِ تکتک معاملات در پلتفرم Omni است که یعنی تمام ریسک پلتفرم در یک نقطه متمرکز شده است. سود و زیان (P&L) داخلی OLP شفاف نیست و در مستندات رسمی پروتکل بهصراحت ذکر شده است که اگر OLP ورشکست شود، سودهای انباشتهشده معاملهگران از آن لحظه به بعد پرداخت نخواهد شد.
جمعبندی نهایی
پروتکل Variational با حذف دفتر سفارش، بهرهگیری از تجربه عمیق تیم خود در بازارسازی، و اتصال هوشمندانه نقدینگی بازارهای سنتی به فضای دیفای، توانسته است محصولی با تناسب عالی با بازار (PMF) بسازد و درآمد واقعی سالانهای در حدود ۳۰ میلیون دلار خلق کند.
با این حال، ارزشگذاری ۱.۵ میلیارد دلاری در بازار فرابورس (معادل ضریب ۵۰ برابری نسبت به درآمد سالانه فعلی)، خوشبینی بسیار بالایی را در قیمت لحاظ کرده است. موفقیت بلندمدت این پلتفرم و توجیه این ارزشگذاری، دیگر به تعداد بازارهای لیستشده بستگی ندارد؛ بلکه در گرو پاسخ به سه متغیر حیاتی پس از عرضه توکن است: میزان حفظ حجم معاملات پس از پایان مشوقهای ایردراپ، توانایی بازار در جذب فشار فروش ۴۸۰ میلیون دلاری روز اول و از همه مهمتر، عملکرد دفاعی OLP در برابر جریان سفارشهای سمی پس از باز شدن API عمومی.