اگر کسی در سالهای ابتدایی ظهور بیت کوین میگفت روزی بزرگترین شرکتهای مدیریت دارایی جهان آن را به مشتریان خود پیشنهاد میکنند، احتمالاً کمتر کسی حرفش را جدی میگرفت. بیت کوین قرار بود پولی خارج از کنترل دولتها و بانکها باشد؛ داراییای که بدون نیاز به بانک و واسطه میتوان آن را منتقل کرد.
اما امروز داستان کاملاً متفاوت است. برنستین، یکی از موسسات شناختهشده والاستریت، پیشبینی کرده است قیمت بیت کوین تا میانه سال ۲۰۲۷ به ۱۵۰ هزار دلار برسد. از طرف دیگر، بلکراک در گزارشهای خود تخصیص ۱ تا ۲ درصدی از پرتفوی به بیت کوین را برای سرمایهگذاران دارای ریسکپذیری مناسب مطرح کرده است.
این اتفاق از یک نظر پیروزی بزرگی برای بیت کوین است. داراییای که زمانی «پول اینترنتی» و پروژهای حاشیهای تلقی میشد، حالا در سبد سرمایهگذاری مؤسسات بزرگ جا گرفته است. اما یک سوال مهمتر وجود دارد: آیا بیت کوین با ورود والاستریت همان چیزی باقی مانده که برایش ساخته شده بود؟
بیت کوین قرار بود چه چیزی باشد؟
برای فهمیدن اینکه چه چیزی تغییر کرده، باید به سالهایی برگردیم که هنوز خبری از بیت کوین نبود.
در سال ۱۹۹۳، اریک هیوز (Eric Hughes) «مانیفست سایفرپانکها» را منتشر کرد؛ متنی که یکی از ایدههای اصلی جنبش سایفرپانک را توضیح میداد: حفظ حریم خصوصی در عصر دیجیتال و ساخت ابزارهایی که افراد بتوانند بدون نیاز به اجازه دیگران با یکدیگر تعامل کنند.
ایده اصلی ساده بود: اگر پول در دنیای واقعی میتواند بدون ثبت هویت و اجازه بانک از فردی به فرد دیگر منتقل شود، چرا پول اینترنتی نباید چنین قابلیتی داشته باشد؟
پانزده سال بعد، در سال ۲۰۰۸، ساتوشی ناکاموتو بیت کوین را معرفی کرد. در اولین بلاک شبکه نیز جملهای از تیتر روزنامه تایمز ثبت شد:
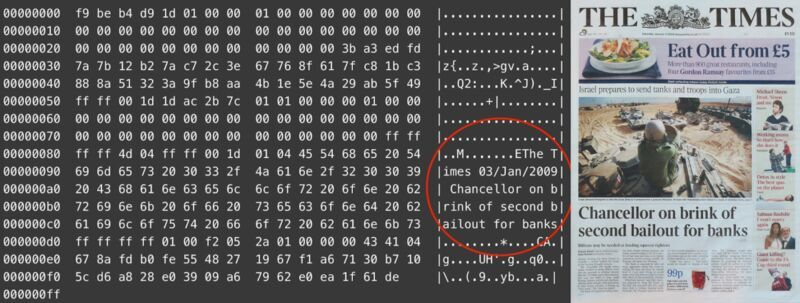
«Chancellor on brink of second bailout for banks»
این تیتر به بحران مالی ۲۰۰۸ و کمکهای دولتی به بانکها اشاره داشت و از همان ابتدا نشان میداد بیت کوین قرار است چه مشکلی را هدف بگیرد: وابستگی پول به نظام بانکی و دولتها.
بیت کوین قرار بود نوعی پول دیجیتال بدون مرکز کنترل باشد؛ داراییای که کسی نتواند بهسادگی جلوی انتقال آن را بگیرد یا عرضهاش را بنا بر تصمیم یک نهاد افزایش دهد.
اما امروز چطور بیت کوین میخریم؟
حالا بیایید مسیر خرید بیت کوین را برای یک کاربر معمولی تصور کنیم.
اپلیکیشن یک صرافی متمرکز را باز میکنید. نام و مشخصات هویتی خود را وارد میکنید، مدارک شناسایی میفرستید و در بسیاری از موارد مراحل احراز هویت را پشت سر میگذارید. سپس حساب بانکی یا روش پرداخت خود را متصل میکنید و بیت کوین میخرید.
این تجربه بسیار سادهتر و امنتر از سالهای ابتدایی بازار است؛ اما یک تفاوت مهم دارد: تقریباً همهچیز با هویت واقعی شما گره خورده است.
حالا نسخه والاستریت را تصور کنید. بهجای خرید مستقیم بیت کوین، سهم یک صندوق قابل معامله در بورس را میخرید. در این حالت حتی خودتان مالک مستقیم کوین نیستید؛ یک متولی نهادی بیت کوین را نگهداری میکند و شما مالک سهمی از صندوق هستید.
برای سرمایهگذار سنتی، این اتفاق مزیت بزرگی است. دیگر نیازی به کیف پول، کلید خصوصی یا مدیریت مستقیم دارایی دیجیتال ندارد. اما از نگاه ایده اولیه بیت کوین، اتفاق دیگری رخ داده است.
پولی که قرار بود واسطهها را حذف کند، حالا از طریق بزرگترین واسطههای مالی جهان به میلیونها نفر فروخته میشود.
چرا والاستریت بالاخره بیت کوین را پذیرفت؟
اینجا دقیقاً همان جایی است که دیدگاه برنستین و بلکراک اهمیت پیدا میکند.
برنستین در تحلیل خود میگوید یکی از محرکهای اصلی بیت کوین میتواند چیزی باشد که آن را «معامله کاهش ارزش پول» یا Debasement Trade مینامد. منطق این دیدگاه این است که بدهی دولتها افزایش یافته و فشار هزینههای بهره و کسری بودجه بیشتر شده است؛ در چنین شرایطی، سرمایهگذاران ممکن است به داراییهای کمیاب مانند طلا و بیت کوین روی بیاورند. برنستین بر همین اساس، هدف ۱۵۰ هزار دلاری برای بیت کوین تا میانه ۲۰۲۷ و حدود ۳۰۰ هزار دلار در اوج چرخه بعدی در ۲۰۲۹ را مطرح کرده است.
این نگاه با روایت اولیه بیت کوین تفاوت ظریفی دارد.
بیت کوین دیگر فقط بهعنوان ابزاری برای فرار از سیستم پولی موجود معرفی نمیشود؛ بلکه بهعنوان یک دارایی کمیاب برای محافظت از سرمایه در برابر کاهش ارزش پولهای فیات دیده میشود.
این تفاوت شاید در ظاهر کوچک باشد، اما از نظر جایگاه بیت کوین در بازار بسیار مهم است.
بلکراک بیت کوین را چطور میبیند؟
بلکراک نیز در گزارش رسمی خود بیت کوین را بیشتر از زاویه مدیریت پرتفوی بررسی میکند.
این شرکت در تحلیل خود میگوید تخصیص حدود ۱ تا ۲ درصد از یک پرتفولیوی چنددارایی به بیت کوین میتواند برای سرمایهگذارانی که ریسک آن را میپذیرند، قابل بررسی باشد. بلکراک همچنین تأکید میکند که نوسان شدید بیت کوین باعث میشود تخصیصهای بزرگتر بتوانند ریسک کل پرتفوی را به شکل قابلتوجهی افزایش دهند.
به عبارت ساده، بیت کوین در این نگاه دیگر یک «انقلاب مالی» نیست؛ یک جزء کوچک اما پرریسک از سبد سرمایهگذاری است.
همین موضوع شاید یکی از بزرگترین نشانههای تغییر جایگاه بیت کوین باشد. داراییای که زمانی قرار بود ساختار مالی موجود را دور بزند، حالا در کنار سهام شرکتهای فناوری، اوراق قرضه و طلا در مدلهای تخصیص دارایی قرار میگیرد.
تناقض بزرگ بیت کوین: دارایی شفاف بهجای پول خصوصی
اما شاید مهمترین نکته این داستان، چیزی باشد که کمتر درباره آن صحبت میشود.
بیت کوین برخلاف تصور عمومی، یک شبکه کاملاً خصوصی نیست. تراکنشهای آن روی یک دفتر کل عمومی ثبت میشوند و هر فردی میتواند سوابق تراکنشهای یک آدرس را مشاهده کند. البته آدرس بهطور مستقیم نام واقعی فرد را نشان نمیدهد، اما شرکتهای تحلیل بلاکچین میتوانند در برخی موارد آدرسها را به هویتهای واقعی مرتبط کنند.
در مقابل، پروژههایی مانند مونرو از ابتدا با تمرکز بسیار بیشتری بر حریم خصوصی طراحی شدهاند.
و اینجا یک تضاد جالب شکل میگیرد: بیت کوین، که تراکنشهایش شفافتر است، به محصولی محبوب برای موسسات مالی تبدیل شده؛ در حالی که ارزهای دیجیتال حریم خصوصیمحور با محدودیتهای بیشتری در صرافیهای بزرگ مواجه شدهاند.
برای مثال، کراکن در سال ۲۰۲۴ معاملات مونرو را برای کاربران منطقه اقتصادی اروپا متوقف کرد و دلیل آن را الزامات و تغییرات مقرراتی عنوان کرد.
البته این موضوع بهتنهایی ثابت نمیکند که بازار عمداً بیت کوین را به دلیل قابلیت نظارتپذیری آن انتخاب کرده است. اما یک واقعیت قابلتوجه را نشان میدهد: ساختاری که موسسات مالی بتوانند با آن کار کنند، برای پذیرش گسترده اهمیت زیادی دارد.
بیت کوین حالا بیشتر شبیه یک دارایی کلان است
تغییر دیگری هم رخ داده است. رفتار بیت کوین بیش از گذشته به شرایط اقتصاد کلان و جریان سرمایه وابسته شده است.
وقتی سرمایهگذاران از داراییهای پرریسک خارج میشوند، بیت کوین نیز میتواند تحت فشار قرار بگیرد. وقتی نقدینگی افزایش پیدا میکند یا سرمایه به داراییهای ریسکی برمیگردد، بیت کوین نیز میتواند از این جریان سود ببرد.
بلکراک نیز در گزارش خود به همین دوگانگی اشاره میکند: بیت کوین در برخی دورهها همراه با داراییهای پرریسک حرکت میکند و در برخی شرایط میتواند ویژگیهای یک دارایی پوششدهنده ریسک را نشان دهد.
در نتیجه، بیت کوینی که قرار بود تا حد زیادی از سیستم مالی سنتی مستقل باشد، امروز خودش به یکی از داراییهایی تبدیل شده که فعالان بازار با نگاه به نرخ بهره، نقدینگی، تورم، سیاست پولی و جریان سرمایه آن را تحلیل میکنند.
این لزوماً به معنای شکست بیت کوین نیست. اما نشان میدهد این دارایی تا چه اندازه از یک پروژه حاشیهای به بخشی از بازار مالی جهانی تبدیل شده است.
حتی داخل خود بیت کوین هم اختلاف بر سر «ماهیت شبکه» ادامه دارد
این تغییر فقط بیرون از شبکه اتفاق نیفتاده است. داخل جامعه بیت کوین نیز بر سر اینکه این شبکه دقیقاً باید چه چیزی باشد، اختلاف نظر وجود دارد.
یکی از نمونههای مهم، اختلاف بر سر استفاده از فضای بلاک برای دادههای غیرمالی و تغییر سیاست بیت کوین کور (Bitcoin Core) درباره OP_RETURN بود. در سال ۲۰۲۵، نسخه ۳۰ بیت کوین کور محدودیت پیشین OP_RETURN را بهطور قابلتوجهی افزایش داد و همین مسئله به اختلاف میان طرفداران Bitcoin Core و Bitcoin Knots دامن زد.
طرفداران رویکرد محافظهکارانهتر معتقدند فضای بلاک باید عمدتاً برای تراکنشهای مالی مورد استفاده قرار گیرد؛ در مقابل، گروه دیگری معتقدند اگر کاربران حاضر باشند کارمزد پرداخت کنند، استفادههای دیگر نیز نباید بهسادگی محدود شود.
این اختلاف یک سوال بنیادی را دوباره مطرح کرده است:
بیت کوین دقیقاً برای چه ساخته شده؟ پول؟ ذخیره ارزش؟ لایه تسویه؟ زیرساخت داده؟ یا بستری که کاربران باید بتوانند هر کاری را که حاضرند برایش کارمزد بدهند، روی آن انجام دهند؟
ورود سرمایهگذاران بزرگ این سوال را از بین نبرده؛ فقط باعث شده افراد بیشتری بدون آنکه درگیر این بحثها باشند، روی قیمت بیت کوین سرمایهگذاری کنند.
آیا رام شدن بیت کوین الزاماً چیز بدی است؟
اینجا باید نیمه دیگر ماجرا را هم دید.
ورود والاستریت لزوماً به معنای نابودی ایده بیت کوین نیست. اتفاقاً همین پذیرش باعث شده میلیونها سرمایهگذار بتوانند بسیار سادهتر به این دارایی دسترسی پیدا کنند.
سرمایهگذاری که نمیخواهد کلید خصوصی مدیریت کند یا نگران نگهداری کیف پول باشد، اکنون میتواند از طریق یک محصول مالی قانونمند از نوسانات قیمت بیت کوین بهره ببرد. صندوقهای قابل معامله نیز مسیر ورود سرمایههای بزرگ نهادی را هموار کردهاند.
از طرف دیگر، پذیرش نهادی لزوماً مانع خودحضانتی نیست. کسی که بخواهد میتواند بیت کوین خود را از صرافی خارج کند، کلیدهای خصوصی را خودش نگه دارد و بدون نیاز به یک متولی دارایی را مدیریت کند.
بنابراین شاید اتفاقی که افتاده، بیشتر از آنکه «مرگ ایده اولیه بیت کوین» باشد، تغییر مسیر آن از یک ابزار حاشیهای به یک دارایی عمومی و قابلدسترسی برای طیف وسیعتری از سرمایهگذاران باشد.
سوال اصلی این نیست که بیت کوین رام شده یا نه بلکه سوال این است که کدام نسخه از بیت کوین را در اختیار دارید.
گرگ یا سگ؟ شاید هر دو
تصویر «گرگ و سگ» در نهایت استعاره جالبی برای مسیر بیت کوین است.
گرگ همان بیت کوین اولیه بود: مستقل، سختگیر، بیمجوز و خارج از ساختار مالی سنتی.
سگ، نسخهای است که امروز والاستریت میشناسد: قابلقانونگذاری، قابلنگهداری توسط متولیان بزرگ، قابلعرضه در قالب ETF و قابلاندازهگیری در مدلهای مدیریت ریسک.
اما شاید بیت کوین همزمان هر دو باشد.
یک سرمایهگذار میتواند سهمی از یک صندوق بیت کوین را بخرد و هرگز با کلید خصوصی سروکار نداشته باشد. سرمایهگذار دیگری میتواند بیت کوین را مستقیماً خریداری کند، آن را از صرافی خارج کند و خودش مسئول نگهداری آن باشد.
تکنولوژی همان است؛ اما تجربه و معنای آن برای این دو نفر کاملاً متفاوت خواهد بود.
پنج سوال برای فهمیدن اینکه یک «انقلاب» چقدر هنوز انقلابی است
شاید مهمترین درس این داستان اصلاً درباره بیت کوین نباشد.
هر وقت یک پروژه، محصول یا فناوری خودش را بهعنوان راهی برای فرار از سیستم موجود معرفی کرد، میتوان چند سوال ساده پرسید:
اول: برای استفاده از آن به اجازه چه کسی نیاز دارید؟
دوم: برای اینکه محصول برای عموم قابلقبول شود، چه ویژگیای از نسخه اولیه آن حذف شده است؟
سوم: چه کسی امروز بیشترین سود را از رشد آن میبرد؟
چهارم: آیا محصول هنوز همان وعده اولیه را انجام میدهد یا فقط ارزش اقتصادی آن وعده را به شما میفروشد؟
پنجم: اگر این پروژه کاملاً موفق شود، چه کسی در نهایت قدرت بیشتری پیدا میکند؟
پاسخ این پنج سوال درباره بیت کوین میتواند برای هر فناوری دیگری هم جالب باشد؛ از بانکهای دیجیتال و استیبلکوینها گرفته تا هوش مصنوعی که امروزه تب و تاب زیادی دارد.
داستان بیت کوین هنوز تمام نشده است
برنستین بیت کوین را تا میانه ۲۰۲۷ در سناریوی پایه ۱۵۰ هزار دلار میبیند و بلکراک نیز همچنان درباره تخصیص محدود آن در یک پرتفوی متنوع صحبت میکند. اینها نشان میدهد بیت کوین دیگر یک دارایی حاشیهای در بازارهای مالی نیست.
اما قیمت ۱۵۰ هزار دلار یا حتی اعداد بالاتر، تمام داستان نیست. بیت کوین زمانی با وعده ساختن پولی متولد شد که به بانک، دولت یا واسطه مرکزی وابسته نباشد. امروز همان دارایی در قلب بزرگترین موسسات مالی جهان قرار گرفته است.
این را میتوان پیروزی بیت کوین دانست؛ بالاخره سیستمی که قرار بود آن را نادیده بگیرد، حالا برایش محصول سرمایهگذاری ساخته است.
اما میتوان از زاویه دیگری هم نگاه کرد: بیت کوین برای اینکه وارد سیستم مالی شود، بخشی از ویژگیهایی را که آن را از همان سیستم متمایز میکرد، کنار گذاشته است.
شاید پاسخ واقعی جایی بین این دو روایت باشد.
بیت کوین نه همان گرگ سال ۲۰۰۹ است و نه کاملاً به یک سگ خانگی تبدیل شده است. امروز هر دو نسخه آن وجود دارند: یکی روی صفحه معاملاتی والاستریت، دیگری در کیف پول کسی که کلیدهایش را خودش نگه میدارد.
و شاید مهمترین سوال برای هر سرمایهگذار این نباشد که «بیت کوین تا کجا میرود؟». بلکه این باشد که «من دقیقاً چه چیزی از بیت کوین را خریدهام؟»
در این مطلب که از مقالهای در وبسایت مدیوم تهیه شده بود، سعی کردیم تا با نگاهی انتقادی وضعیت فعلی بیت کوین را زیر ذرهبین ببریم. نظر شما چیست؟ آیا ورود والاستریت به بازار بیت کوین آرمانهای بنیادین این پروژه را از بین برده است؟