بر اساس تحلیل ۱۵ سپتامبرِ جف کندریک (Geoff Kendrick)، مدیر بخش تحقیقات داراییهای دیجیتال در بانک استاندارد چارترد، قیمت توکن ARB میتواند تا پایان سال ۲۰۳۰ به ۱۰ دلار برسد. این بانک رشدی تقریباً ۷۰ برابری را نسبت به قیمت پایه ۱۴ سنتی آن محاسبه کرده بود، اما از آن زمان تاکنون قیمت ARB به حدود ۲۱ سنت افزایش یافته است که در نتیجه، این هدفگذاری معادلِ حدود ۴۸ برابر قیمت فعلی آن خواهد بود. حجم معاملات سهام توکنیزهشده در ماه آگوست به مرز ۳ میلیارد دلار در هفته نزدیک شد که شبکه رابینهود چین (Robinhood Chain) یکی از پیشگامان این بسترها به شمار میرود.
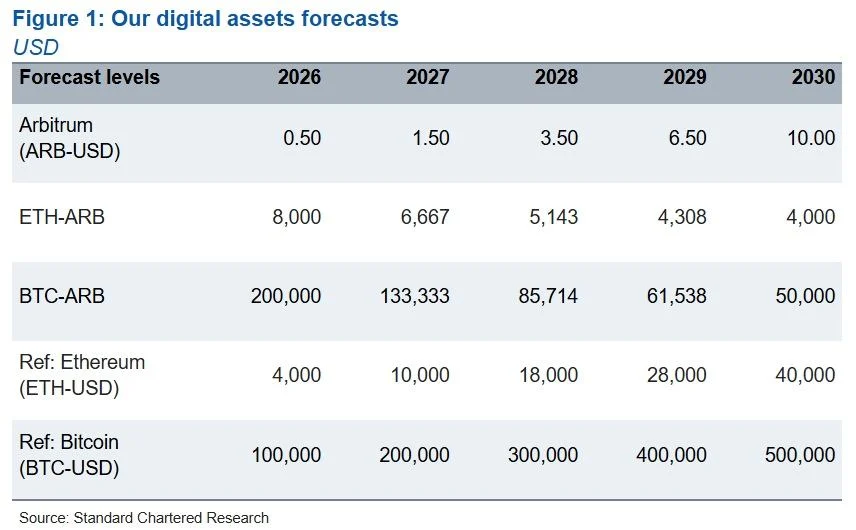
پیشبینی سالانه این بانک، قیمت ARB را در سال ۲۰۲۶ معادل ۰.۵۰ دلار، در ۲۰۲۷ معادل ۱.۵۰ دلار، در ۲۰۲۸ معادل ۳.۵۰ دلار، در ۲۰۲۹ معادل ۶.۵۰ دلار و در سال ۲۰۳۰ معادل ۱۰ دلار برآورد میکند. کندریک در این باره نوشت:
به نظرم توکن ARB که اکنون با وجود این پایه درآمدی بالاتر بهشدت کمتر از ارزش واقعیاش قیمتگذاری شده، قرار است یک ارزشگذاری مجدد ساختاری را تجربه کند.
توکن ARB یک توکن حاکمیتی با استاندارد ERC-20 است که به دارندگان آن اجازه میدهد درباره پیشنهادهای آربیتروم دائو (ArbitrumDAO)، از جمله بهروزرسانیهای شبکه و تصمیمات خزانهداری، رأی دهند. برخلاف توکنهای داراییهای دنیای واقعی (RWA) که میتوانند نشاندهنده حق مالکیت در ابزارهای مالی سنتی باشند، توکن ARB حق مالکیتی بر داراییهای منتقلشده به بلاکچین یا ادعای مستقیمی بر درآمدهای شبکه آربیتروم را به کاربران ارائه نمیدهد.
این پیشبینیها برای ARB بر اساس چارچوب گستردهتر این بانک برای داراییهای دیجیتال است که فرض میکند قیمت بیتکوین تا سال ۲۰۳۰ به ۵۰۰,۰۰۰ دلار و اتریوم به ۴۰,۰۰۰ دلار خواهد رسید. استاندارد چارترد در ماه فوریه پیشبینیهای کوتاهمدت خود را برای بیتکوین، اتریوم، ریپل و سولانا کاهش داد، اما اهداف بلندمدت بیتکوین و اتریوم را دستنخورده باقی گذاشت. جدول پیشبینی این بانک مقادیر نسبی ۵۰,۰۰۰ توکن ARB به ازای هر بیتکوین و ۴,۰۰۰ توکن ARB به ازای هر اتریوم را در سال ۲۰۳۰ نشان میدهد.
گسترش پایه درآمدی آربیتروم توسط «رابینهود چین»
راهاندازی شبکه رابینهود (Robinhood Chain) واضحترین نمونه از این است که چگونه آربیتروم میتواند پذیرش نهادی را به درآمدی مستمر تبدیل کند. شرکت Robinhood Markets Inc در اول جولای با استفاده از پلتفرم آربیتروم، شبکه اصلی و عمومی رابینهود چین را راهاندازی کرد و یک شبکه لایه ۲ اختصاصی اتریوم را برای داراییهای توکنیزهشده و امور مالی غیرمتمرکز (DeFi) ایجاد نمود. این عرضه شامل توکنهای سهام، وامدهی، قراردادهای آتی دائمی (پرپچوال) و ادغام زیرساختهای طراحیشده برای کاربردهای مالی بود.
مدل کسبوکار آربیتروم به شرکتهای مالی این امکان را میدهد تا شبکههای اختصاصی خود را ایجاد کرده و در ازای آن، هزینهی تکنولوژی پایه و پشتیبانی را بپردازند. تحت برنامه توسعه آربیتروم (Arbitrum Expansion Program)، شبکه رابینهود ۱۰ درصد از درآمد خالص پروتکل را برمیگرداند که ۸ درصد آن به خزانه ArbitrumDAO و ۲ درصد آن به منظور حمایت از انجمن توسعهدهندگان آربیتروم تعلق میگیرد. استاندارد چارترد درآمد ماهانه آربیتروم در ماه سپتامبر را ۵ میلیون دلار برآورد کرده است که بیش از پنج برابرِ سطح درآمد آن قبل از راهاندازی رابینهود چین است. این بانک بخشی از چشمانداز رشد خود را بر اساس این پیشبینی بنا کرده است که ارزش داراییهای توکنیزهشده تا پایان سال ۲۰۲۸ به ۴ تریلیون دلار خواهد رسید.
رشد درآمدها مستقیماً به سمت ARB سرازیر نمیشود
ساختار تسهیم درآمدها به رابینهود اجازه میدهد ضمن جبران هزینههای اکوسیستم آربیتروم، ۹۰ درصد از درآمد خالص پروتکل را برای خود حفظ کند. این ساختار به محور بحثی میان مدیران اجرایی سولانا، آربیتروم و BNB Chain تبدیل شده است مبنی بر اینکه آیا در رقابتِ بلاکچینها باید روی کارمزدهای پایین تمرکز کرد یا مدلهای تجاری پایدار. استاندارد چارترد انتظار دارد با روی آوردن شرکتهای مالی سنتیِ بیشتر به ایجاد شبکههای اختصاصی بلاکچین، این گونه ترتیبات نیز گسترش پیدا کند.
تحقیقات اخیر استاندارد چارترد درباره آلتکوینها، مقایسه مفیدی ارائه میدهد که نشان میدهد چرا جذب ارزش مستقیم همچنان دارای اهمیت است. به عنوان مثال، پیشبینی رشد پنج برابری توکن SKY توسط این بانک، رشد اکوسیستم را به پاداشهای استیکینگ و بازخرید توکنها گره میزند که ارزش را بین دارندگان توکن توزیع میکند. اما فرضیه رشد ARB در حال حاضر فاقد چنین مکانیسمی است و این امر باعث میشود هدفگذاری قیمتی آن به جای اینکه متکی به انتقالِ مشخص درآمدهای شبکه به دارندگان توکن باشد، تنها به یک ارزشگذاری مجدد در آینده وابسته بماند.
فعالیتهای اولیه در شبکه از فرضیه رشد درآمدها حمایت میکند، اما مکانیسم مستقیمی برای ارتباط دادن این درآمد با قیمت توکن ARB ایجاد نمیکند. برنامههای رابینهود چین در طی ۲۴ ساعت در تاریخ ۳۰ آگوست، ۲.۶۶ میلیون دلار درآمد به دست آوردند که حدود ۸۸ درصد از این مجموع مربوط به ابزارهای معاملاتی میمکوینها مانند GMGN و Pons و همچنین صرافی غیرمتمرکز یونیسواپ (Uniswap) بود. البته این رقم، پولی را نشان میدهد که برنامهها از کاربران به دست آوردهاند، نه درآمدی که توسط خود رابینهود یا آربیتروم جمعآوری شده باشد. استاندارد چارترد کند شدن روند توکنیزهسازی، بلاکچینهای رقیب، و عدم جذب مستقیم ارزش توسط توکن ARB را بهعنوان ریسکهای اصلی پیشبینی خود عنوان کرده است.