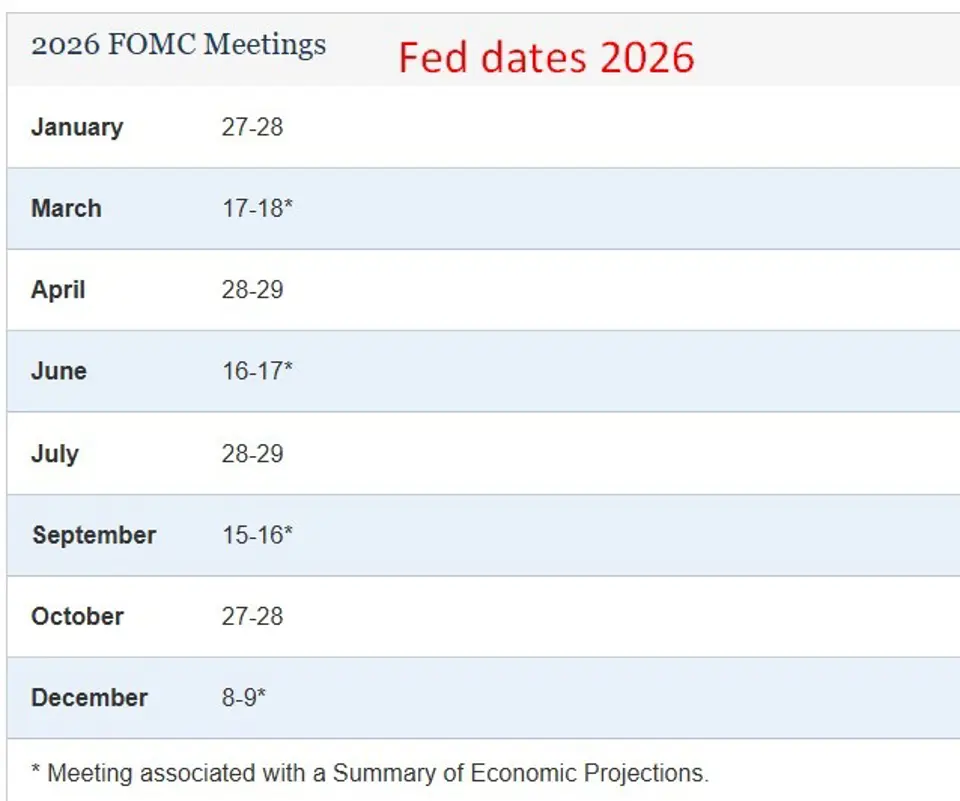
شرکت TD Securities در ۱۱ سپتامبر، پنج روز پیش از نشست فدرال رزرو، پیشبینی کرد که بانک مرکزی در مجموع سه بار افزایش نرخ بهره را در این چرخه اعمال خواهد کرد و بدین ترتیب پیشبینی قبلی خود مبنی بر توقف سیاستهای افزایش نرخ تا پایان سال ۲۰۲۶ را لغو کرد.
به گزارش میهن بلاکچین، استراتژیستها، اسکار مونوز و گنادی گلدبرگ، نوشتند که انتظار دارند اولین افزایش در نشست سپتامبر رخ دهد و دو افزایش بعدی در اکتبر و ژانویه ۲۰۲۷ اتفاق بیفتد.
این تجدیدنظر واکنش مستقیمی به گزارش شاخص قیمت مصرفکننده (CPI) ماه اوت بود که در همان هفته منتشر شد. این آمار بالاتر از حد انتظار بود و تردیدهای تازهای را درباره پیشرفت کافی در مهار تورم به سمت هدف فدرال رزرو ایجاد کرد. استراتژیستهای TD گفتند که دادهها نشان میدهد تورم به اندازه کافی و با سرعت مناسب سرد نشده است و اگرچه آنها انتظار داشتند فدرال رزرو در نشست سپتامبر از ارائه راهنمای صریح و مشخص برای آینده خودداری کند، اما پیشبینی میکردند که نمودار نقطهای منتشر شده همچنان تمایل به سیاستهای انقباضی داشته باشد.
این پیشبینی، TD را در میان گروه گستردهتری از بانکهای بزرگ قرار داد که پس از انتشار همان گزارش CPI، انتظارات قبلی خود مبنی بر ثابت ماندن نرخ بهره تا پایان سال ۲۰۲۶ را کنار گذاشتند. با این حال، جدول زمانی خاص TD یعنی سه افزایش که در ژانویه ۲۰۲۷ به پایان میرسد، به جای پیشبینی رایجترِ دو افزایش تا پایان دسامبر در آن زمان، این تحلیل را به یکی از تهاجمیترین پیشبینیهای والاستریت پیش از برگزاری نشست تبدیل کرد.
افزایش نرخ بهره در ماه سپتامبر دقیقاً طبق انتظار TD و بیشتر بازار انجام شده است و محدوده نرخ وجوه فدرال را به ۳.۷۵٪ تا ۴.۰۰٪ رسانده است. موضوعی که اکنون باید محک بخورد، نیمه دوم پیشبینی TD است؛ یعنی زمانبندی خاصِ اقدامات اکتبر و ژانویه در تقابل با نمودار نقطهای فدرال رزرو که تنها به یک افزایش دیگر در سال جاری اشاره میکند (نه دو افزایش). این تفاوت باعث میشود که پیشبینیِ اقدام در ژانویه توسط TD، تا حدودی جلوتر و تهاجمیتر از پیشبینی میانه خود بانک مرکزی باشد.
اینکه آیا TD از زمان نشست روز چهارشنبه و انتشار نمودار نقطهای فدرال رزرو، توالی اکتبر و ژانویه خود را بازبینی یا تایید کرده است، هنوز از گزارشهای موجود مشخص نیست. هرگونه بهروزرسانی که این میز تحلیلی در روزهای آینده منتشر کند، تحلیل جدید محسوب شده و آزمونی فوریتر برای این است که مشخص شود آیا پیشبینی آنها در برابر سیگنالهای رسمی خود فدرال رزرو دوام میآورد یا خیر.